el banco al celular: la transformación de la forma de administrar el dinero
el banco al celular: la transformación de la forma de administrar el dinero
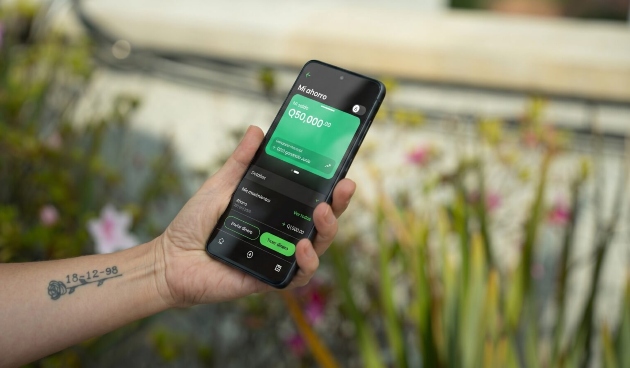
La manera de relacionarse con el dinero está cambiando. Administrar las finanzas personales ya no depende exclusivamente de acudir a una agencia bancaria, realizar trámites presenciales o ajustarse a horarios de atención. Hoy, la tecnología permite consultar saldos, realizar operaciones, ahorrar y acceder a productos financieros desde un teléfono móvil.
Esta transformación marca el surgimiento de una nueva generación de servicios bancarios, en la que la banca digital, la experiencia móvil y la inclusión financiera adquieren un papel fundamental. Sin embargo, más allá de la facilidad para realizar operaciones, este cambio también representa una oportunidad para fortalecer la educación financiera y ayudar a las personas a tomar decisiones más informadas sobre sus recursos.
Banca digital: más acceso, pero también más responsabilidad
La digitalización de los servicios financieros permite realizar diferentes operaciones sin necesidad de desplazarse a una agencia bancaria tradicional. Abrir una cuenta, consultar movimientos o conocer las condiciones de un producto son gestiones que ahora pueden realizarse desde plataformas digitales.
Para aprovechar estas herramientas, es importante que los usuarios conozcan aspectos básicos antes de contratar un producto financiero: verificar que la institución esté debidamente supervisada, revisar las tasas de interés, identificar posibles comisiones, comprender las condiciones de uso y conocer los mecanismos de seguridad disponibles.
La educación financiera también implica entender que tener acceso a una cuenta digital no significa necesariamente administrar mejor el dinero. Es importante establecer objetivos de ahorro, llevar un registro de ingresos y gastos y utilizar los productos financieros de acuerdo con las necesidades y capacidad económica de cada persona.
Experiencia móvil: las finanzas al alcance de la mano
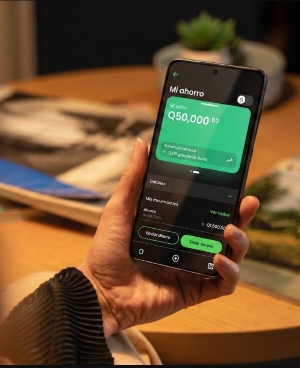
El teléfono móvil se ha convertido en una herramienta importante para la administración de las finanzas personales. Las aplicaciones financieras permiten consultar información, dar seguimiento a los movimientos de una cuenta y realizar operaciones en cualquier momento.
Esta facilidad también requiere hábitos responsables. Utilizar contraseñas seguras, activar mecanismos de autenticación, evitar compartir códigos de verificación y no ingresar a enlaces sospechosos son prácticas esenciales para proteger la información y los recursos personales.
Además, contar con información clara sobre los productos contratados permite comprender cuánto se ahorra, qué rendimiento se obtiene y cuáles son las obligaciones que se adquieren al solicitar un financiamiento.
Democratización financiera: conocer las opciones para tomar mejores decisiones
La democratización financiera no consiste únicamente en tener acceso a más de los mismos productos bancarios de la forma tradicional, implica que más personas puedan tener acceso a productos financieros a través de plataformas digitales que viven en los dispositivos que ya utilizan, y contar con herramientas, información y conocimientos que les permitan utilizar estos servicios financieros de manera adecuada.
Los modelos digitales pueden contribuir a reducir barreras de acceso, especialmente para quienes encuentran dificultades para realizar trámites presenciales o buscan alternativas más sencillas para incorporarse al sistema financiero formal.
En este contexto, es importante que las personas comparen las opciones disponibles y evalúen factores como la facilidad de apertura, los requisitos, los costos, las tasas de interés y las condiciones de cada producto. La decisión debe responder a sus necesidades y objetivos financieros, no solamente a la rapidez con la que pueden contratar un servicio.
El ahorro como punto de partida para una mejor salud financiera
Uno de los hábitos fundamentales para mantener finanzas personales saludables es comprender cómo funciona el ahorro. No se trata únicamente de reservar una cantidad de dinero, sino de establecer objetivos, conocer las condiciones de los productos financieros y elegir alternativas que permitan administrar los recursos de acuerdo con las metas personales.
En ese sentido, Federico Parker, vicepresidente de banca en Banco MultiMoney, destaca la importancia de tomar decisiones conscientes al momento de ahorrar:
“Ahorrar no debería ser solamente guardar dinero, sino tomar una decisión consciente sobre qué hacer con él. Entender las condiciones de una cuenta, conocer cómo puede crecer el ahorro y mantener claridad sobre la disponibilidad de los fondos permite que las personas tomen decisiones más alineadas con sus objetivos financieros”.
Una nueva forma de entender los servicios financieros
En Guatemala, esta evolución también se refleja en propuestas como la de Banco MultiMoney, institución financiera de operación 100% digital y supervisada por la Superintendencia de Bancos, que ofrece alternativas para gestionar las finanzas desde canales digitales.
Entre sus soluciones se encuentra la Cuenta de Ahorro Digital, que permite abrir una cuenta en menos de cinco minutos, sin monto mínimo de apertura ni cobros por mantenimiento, con una tasa de interés del 5% anual desde el primer quetzal y desde el primer día. Los intereses se capitalizan mensualmente, lo que permite que los rendimientos generados se incorporen al saldo de la cuenta y con ello se generan más intereses.
Conocer cómo funcionan estos productos también forma parte de la educación financiera. Por ejemplo, comprender la diferencia entre una tasa de interés anual y la capitalización mensual ayuda a dimensionar el rendimiento del ahorro y comparar alternativas de manera informada.
La nueva generación de bancos representa una oportunidad para acercar los servicios financieros a más personas, pero también para impulsar una relación más consciente con el dinero. La tecnología facilita el acceso; la información y la educación financiera permiten aprovecharlo mejor.

Dejar un comentario